Las autoridades que sean elegidas en octubre recibirán unas cuentas con menos recursos para inversión y mayores obligaciones financieras. El presupuesto conjunto del Gobierno Regional del Cusco y las 116 municipalidades pasará de S/7 023,6 millones aprobados para 2026 a S/6 580,8 millones propuestos para 2027. Es una reducción de 6,3 %. El ajuste será mayor en el gasto de capital, que comprende principalmente las inversiones. Este caerá en S/685 millones, equivalente a 22,2 %. En el Gobierno Regional del Cusco, la reducción será de 45,3 % y en las municipalidades llegará a 12,2 %. Al mismo tiempo, el servicio de la deuda municipal aumentará 82,2 %. El análisis fue elaborado por Erick Chuquitapa Rojas, economista de REDES y docente de la Facultad de Economía de la Universidad Nacional de San Antonio Abad del Cusco (Unsaac). Para el investigador, estas cifras deben ser el punto de partida para evaluar las propuestas de los candidatos. “Las propuestas electorales tienen que partir de una pregunta básica: ¿con qué recursos se van a ejecutar?”, plantea Chuquitapa. A su juicio, las nuevas autoridades tendrán que conocer primero las obligaciones que recibirán antes de asumir nuevos compromisos.
Un GORE con menos margen para invertir
El presupuesto propuesto para el Gobierno Regional del Cusco asciende a S/3 221,6 millones para 2027. Son S/299,1 millones menos que los S/3 520,7 millones aprobados para 2026. La reducción alcanza 8,5 %. La composición del presupuesto también cambiará. El gasto corriente aumentará 3,7 %, mientras el gasto de capital caerá 45,3 %. El servicio de la deuda crecerá 63,2 %. Como resultado, el gasto corriente pasará de representar el 72,3 % del presupuesto regional al 81,9 %. En cambio, el gasto de capital bajará de 26,4 % a 15,8 %. Para Chuquitapa, esta situación obliga a revisar la cartera de inversiones que recibirá la próxima gestión. “Una menor asignación no significa automáticamente que una obra esté paralizada”, advierte. La reducción puede responder a la culminación de proyectos, cambios en los cronogramas o falta de recursos para determinadas etapas. Por eso, recomienda revisar cada proyecto antes de incorporar nuevas obras al presupuesto. La nueva administración debería conocer cuánto se ha ejecutado, qué compromisos contractuales están pendientes, cuánto necesita cada proyecto y cuáles son sus hitos para 2027. El presupuesto también muestra una mayor presión del gasto corriente. Personal y obligaciones sociales aumentarán S/93 millones, prácticamente todo el incremento neto del gasto corriente, que será de S/93,1 millones. Bienes y servicios se mantendrán alrededor de S/240,7 millones. Chuquitapa precisa que estas cifras muestran un cambio en la estructura presupuestal, pero no permiten determinar por sí solas si existe un exceso de burocracia o un deterioro en la calidad de los servicios. Para eso, sostiene, es necesario revisar las obligaciones y la situación de cada unidad ejecutora.
¿De dónde saldrá el dinero?
Las fuentes de financiamiento del GORE también cambiarán. Las operaciones oficiales de crédito pasarán de S/150 millones en 2026 a cero en la asignación inicial propuesta para 2027. Los recursos determinados disminuirán de S/700,2 millones a S/564,7 millones y los recursos ordinarios caerán S/21,8 millones. En contraste, los recursos directamente recaudados aumentarán S/8,1 millones. La reducción conjunta de las asignaciones por crédito y recursos determinados suma S/285,5 millones. Esa cifra representa el 95,4 % de la reducción neta del presupuesto regional. Para Chuquitapa, estos cambios deben ser considerados antes de prometer nuevas inversiones. No basta con conocer cuánto cuesta una obra. También es necesario saber con qué fuente se financiará, cuánto requerirá cada año y qué obligaciones dejará para las siguientes gestiones. El investigador advierte, además, que un aumento de los recursos directamente recaudados no significa que ese dinero ya esté disponible. Se trata de una previsión presupuestaria cuya recaudación deberá verificarse durante el ejercicio.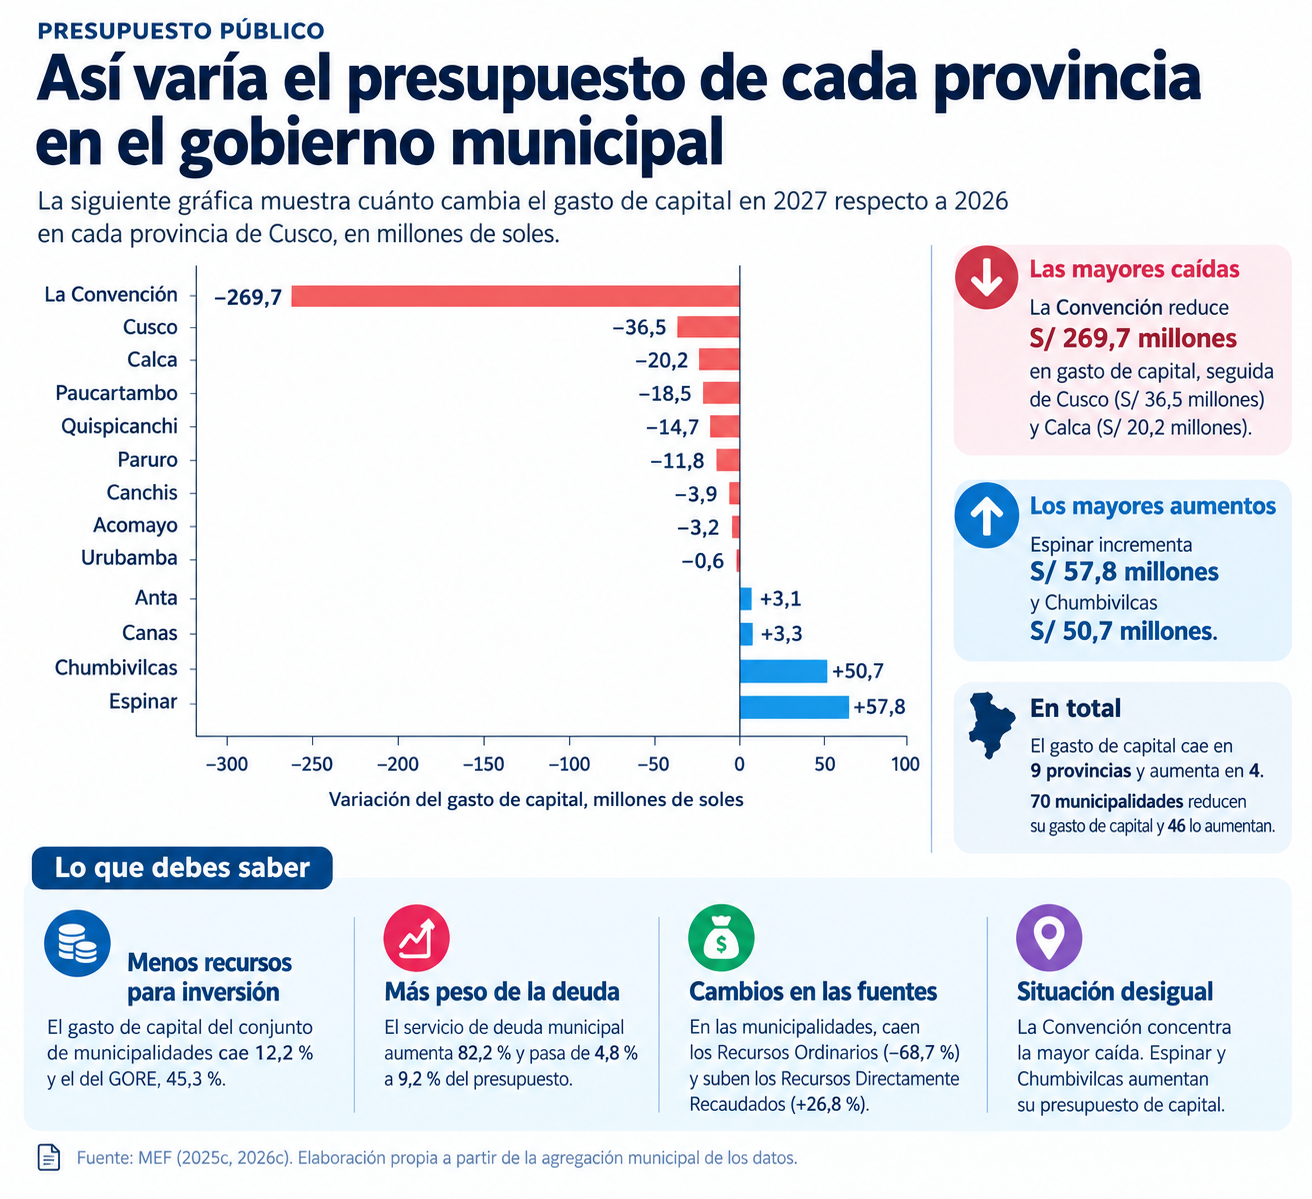
Las municipalidades también tendrán menos para invertir
Las 116 municipalidades del Cusco tendrán en conjunto un presupuesto propuesto de S/3 359,2 millones para 2027. Son S/143,7 millones menos que el presupuesto aprobado para 2026. El gasto corriente municipal caerá 1,6 % y el gasto de capital disminuirá 12,2 %. En contraste, el servicio de la deuda aumentará S/138,8 millones y pasará de representar el 4,8 % del presupuesto municipal al 9,2 %. “Lo relevante será contrastar el financiamiento anual de las inversiones con sus hitos físicos y contractuales antes de asumir nuevos compromisos”, sostiene Chuquitapa. Las fuentes de financiamiento también presentan cambios importantes. Los recursos ordinarios caerán S/153,4 millones, una reducción de 68,7 %. Los recursos determinados disminuirán S/36,7 millones, mientras los recursos directamente recaudados aumentarán S/48,1 millones. Las nuevas autoridades municipales deberán revisar el origen y destino de sus recursos. No todos pueden utilizarse para los mismos fines y una mayor disponibilidad presupuestaria en una fuente no implica necesariamente que pueda financiar cualquier proyecto.
La Convención concentra la mayor caída
La reducción tampoco será igual en todas las provincias. La Convención concentra la mayor caída del gasto de capital, con S/269,7 millones menos. La cifra supera incluso la reducción neta de S/264,1 millones registrada por el conjunto de las municipalidades. Las otras 12 provincias acumulan un aumento neto de S/5,6 millones, aunque ocho también reducirán su gasto de capital. Espinar y Chumbivilcas compensan parte de las caídas. En Espinar, siete de sus ocho municipalidades aumentan su gasto de capital. En Chumbivilcas ocurre lo mismo en siete de sus ocho municipalidades. La diferencia también aparece en las fuentes de financiamiento. La Convención pierde S/305,8 millones de recursos determinados, mientras Espinar aumenta S/128,8 millones y Chumbivilcas S/92,2 millones. A escala regional, 70 de las 116 municipalidades reducirán su gasto de capital y 46 lo aumentarán. Para Chuquitapa, estas diferencias impiden plantear una sola respuesta para todos los gobiernos locales. Cada autoridad tendrá que revisar su cartera de proyectos, sus fuentes de financiamiento y sus obligaciones antes de definir nuevas prioridades.
Cuatro tareas para las nuevas autoridades
El primer paso, según Chuquitapa, debería ser conocer exactamente qué reciben y qué obligaciones heredan. En el GORE y en las municipalidades, las nuevas autoridades tendrán que revisar las inversiones en marcha, los contratos vigentes, los cronogramas de pago y los recursos necesarios para concluir los proyectos. El segundo será vincular cada promesa con una fuente de financiamiento. Anunciar una obra y mencionar únicamente su costo total no es suficiente. Una propuesta debe indicar cuánto costará cada año, de dónde saldrá el dinero y qué otras obligaciones tendrá que atender la gestión. El tercero será revisar el peso de la deuda. El servicio de deuda aumentará en ambos niveles de gobierno y, en el caso municipal, tendrá un peso mucho mayor en el presupuesto. El cuarto será coordinar entre los gobiernos regional y locales, sin confundir competencias. Las municipalidades concentran el 78,8 % del gasto de capital conjunto propuesto. Esto hace necesario coordinar proyectos de impacto provincial o regional, pero no significa que el GORE pueda financiar automáticamente las obras municipales. “El cambio presupuestario es un punto de partida, no una medida del desempeño futuro”, sostiene Chuquitapa. El análisis compara las asignaciones presupuestarias de 2026 y 2027, no los niveles de ejecución. Además, el presupuesto propuesto todavía puede cambiar. Para las nuevas autoridades, el escenario plantea una tarea inicial concreta: saber cuánto dinero recibirán, cuánto deberán pagar y qué proyectos tendrán que terminar antes de comprometer nuevas obras.
Lea la nota original aquí o visita el medio Cusco Post